Il governo racconta di aver aperto la porta all’uscita anticipata. La legge, intanto, alza l’età per tutti dal 1° gennaio. Viaggio tra annunci, requisiti e ostacoli reali.
Il 28 ottobre, presentando la legge di bilancio per il 2027, la presidente del Consiglio ha annunciato un fondo da 850 milioni di euro con cui il governo intende «rafforzare i meccanismi di flessibilità in uscita» per chi va in pensione con il sistema contributivo. Nel giro di poche ore il messaggio è diventato, nei talk show e sui social, il solito titolo rassicurante: si potrà andare in pensione a 64 anni. Molti lettori ci hanno chiesto se sia vero che il governo ha abbassato l’età pensionabile.
La risposta breve è no. Quella lunga merita qualche pagina, perché dietro l’annuncio si nasconde un meccanismo che, numeri alla mano, riguarda pochissimi lavoratori ed è finanziato togliendo soldi a milioni di pensionati.
1. Cosa dice la legge, non il comunicato
- Pensione di vecchiaia: 67 anni e 1 mese dal 1° gennaio 2027, 67 anni e 3 mesi dal 2028, con almeno 20 anni di contributi. Chi ha meno di 20 anni di contributi (contributivi puri con almeno 5 anni effettivi) deve attendere i 71 anni e 1 mese.
- Pensione anticipata ordinaria: 42 anni e 11 mesi di contributi per gli uomini, 41 anni e 11 mesi per le donne, a prescindere dall’età, più tre mesi di finestra mobile.
- Pensione anticipata contributiva: 64 anni e 1 mese di età e 20 anni e 1 mese di contributi effettivi, ma solo per chi non ha neppure un contributo versato prima del 1996 e solo se l’assegno supera una soglia minima (ne parliamo più avanti).
- Quota 41 per i precoci: sale a 41 anni e 1 mese, salvo per gli addetti a mansioni gravose o usuranti.
Partiamo da ciò che è già scritto e non dipende da nessun dibattito parlamentare. La legge di bilancio 2026 e il decreto del Ministero dell’Economia del 19 dicembre 2025, recepiti dall’INPS con la circolare n. 28 del 16 marzo 2026, hanno fissato i requisiti per il biennio 2027-2028. Eccoli:
Secondo le proiezioni della Ragioneria Generale dello Stato, il meccanismo di aggancio alla speranza di vita porterà la vecchiaia a 67 anni e 6 mesi nel 2029 e a 67 anni e 8 mesi dal 2031. In altre parole: l’età legale non scende, sale. E sale per tutti, dal prossimo gennaio.
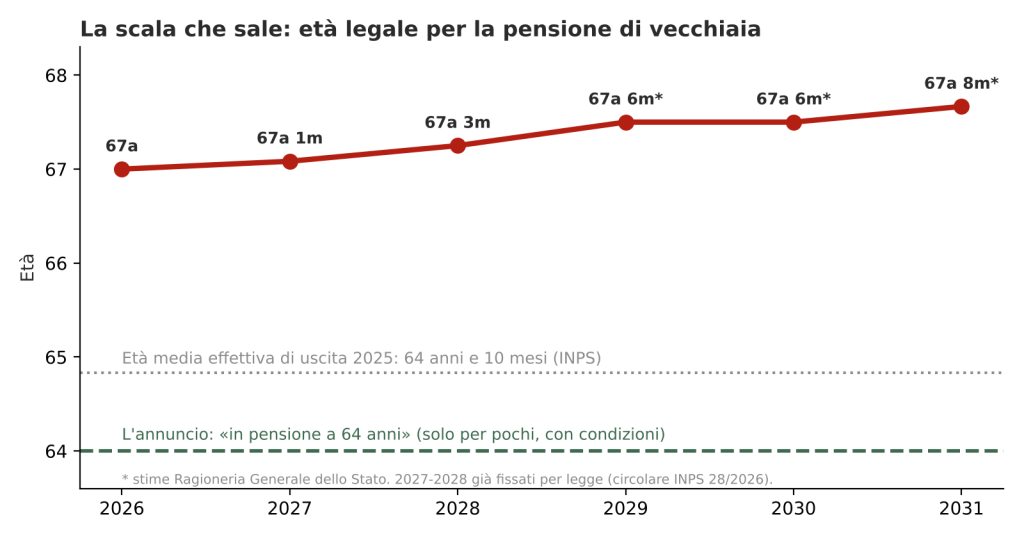
Fonte: circolare INPS 28/2026; stime RGS; XXV Rapporto annuale INPS.
Va detto che questo scatto non è un’invenzione dell’attuale esecutivo: è l’automatismo introdotto prima della riforma Fornero. Il governo, con la manovra 2026, lo ha diluito in due anni anziché farlo scattare tutto insieme. Ma è altrettanto vero che la Lega aveva promesso di “sterilizzarlo”, e non lo ha fatto. Chi a gennaio compie 67 anni dovrà lavorare un mese in più. Altro che abbassamento.
2. La «quota 64»: un fondo, non una norma
Veniamo all’oggetto dell’annuncio. Nel disegno di legge di bilancio, all’articolo 52, non c’è nessuna pensione a 64 anni. C’è un fondo di 850 milioni l’anno per il triennio 2027-2029, destinato a non meglio precisate misure “di supporto in uscita dal mercato del lavoro”. Requisiti, platea e decorrenze sono rinviati a un decreto atteso a gennaio. La stessa presidente del Consiglio ha ammesso che i dettagli andranno costruiti durante l’esame parlamentare.
L’ipotesi su cui lavora la maggioranza, spinta dalla Lega, è questa: uscita a 64 anni con almeno 36 anni di contributi, estesa anche a chi ha contributi precedenti al 1996, ma con l’assegno ricalcolato interamente con il metodo contributivo. Il sottosegretario al Lavoro Claudio Durigon stima una platea potenziale di circa 60mila persone. Su oltre sedici milioni di pensionati e più di venti milioni di lavoratori, è una goccia.
In sintesi: oggi non esiste alcuna norma che consenta di andare in pensione a 64 anni a chi non poteva già farlo. Esiste un capitolo di spesa e una promessa. Chi programma la propria uscita sulla base dei titoli di giornale rischia brutte sorprese.
3. La corsa a ostacoli per chi vuole uscire a 64 anni
Ammettiamo che la «Quota 64» venga approvata così come se ne parla. Vediamo quali barriere deve superare un lavoratore reale.
Primo ostacolo: 36 anni di contributi a 64 anni. Significa aver cominciato a lavorare con contributi regolari al più tardi a 28 anni e non aver mai avuto buchi: niente disoccupazione non coperta, niente lavoro nero, niente anni di precariato con contratti intermittenti. Il XXV Rapporto INPS ricorda che le donne arrivano alla pensione con una storia contributiva in media di quasi sei anni più corta degli uomini, per carriere più frammentate e il ricorso al part-time. Per buona parte di loro la soglia dei 36 anni a 64 è irraggiungibile in partenza.
Secondo ostacolo: il ricalcolo contributivo. Chi ha lavorato prima del 1996 ha diritto, per quegli anni, al più generoso calcolo retributivo. Rinunciarvi costa caro: le stime degli operatori indicano tagli dell’ordine del20-30% per chi ha molta anzianità pre-1996. Un esempio tratto dalle simulazioni su Quota 103 rende l’idea: un assegno di circa 2.749 euro lordi con il calcolo misto scendeva a circa 2.274 euro con il ricalcolo. Quasi 480 euro al mese in meno, per sempre, anche dopo i 67 anni.
Terzo ostacolo: la soglia di importo. Oggi la pensione anticipata contributiva a 64 anni è concessa solo se l’assegno raggiunge tre volte l’assegno sociale: 1.638,72 euro lordi al mese nel 2026 (2,8 volte per le madri con un figlio, 2,6 con due o più). Prima dell’attuale governo la soglia era 2,8 volte. Dal 2030 salirà a 3,2 volte, circa 1.748 euro ai valori 2026. Con la manovra 2026 è stata anche eliminata la possibilità di usare la rendita dei fondi pensione per raggiungerla. Se la «Quota 64» manterrà un vincolo simile, con il ricalcolo contributivo molti non lo supereranno.
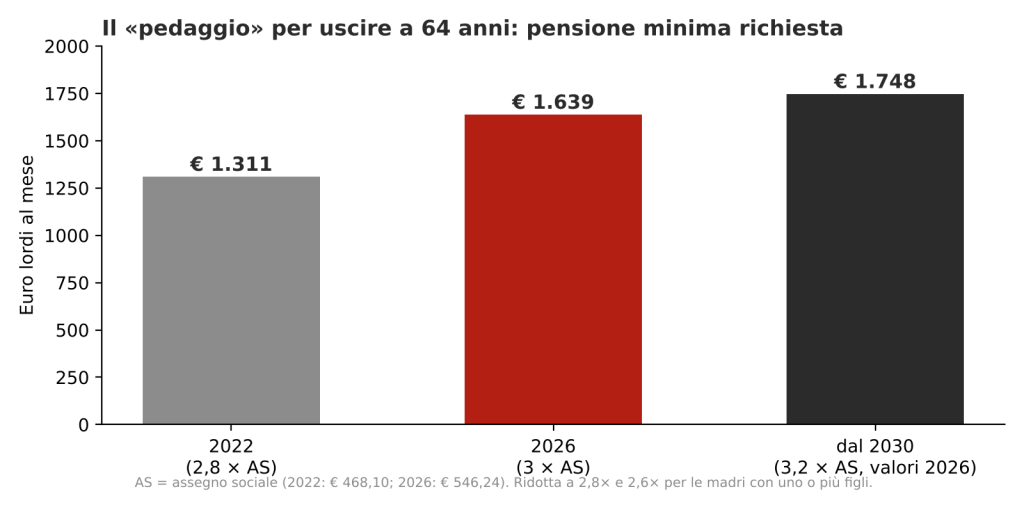
Fonte: elaborazione su dati INPS, Pensioni Oggi, CGIL.
Quanto bisogna aver guadagnato per superarla? Una stima di massima, che proponiamo a titolo indicativo: per ottenere a 64 anni una pensione contributiva di circa 1.640 euro lordi mensili serve un montante dell’ordine di 430-450 mila euro. Con 36 anni di versamenti al 33%, significa aver avuto per tutta la carriera, senza interruzioni, una retribuzione lorda media intorno ai 30-35 mila euro l’anno. È il profilo del lavoratore stabile, con contratto a tempo indeterminato e senza vuoti: esattamente quello che ha meno bisogno di uscire prima per stanchezza o per disoccupazione.
Quarto ostacolo: assegni più leggeri per tutti. Dal 1° gennaio 2027 entrano in vigore i nuovi coefficienti di trasformazione (decreto del 16 ottobre 2026), che riducono la quota contributiva della pensione tra l’1,21% e l’1,97% a seconda dell’età di uscita. Uscire prima, con coefficienti più bassi e su un montante più piccolo, significa una pensione più povera.
Quinto ostacolo: la finestra mobile. Anche quando i requisiti sono raggiunti, il primo assegno arriva mesi dopo. Per Quota 103 le finestre erano state portate a 7 mesi nel privato e 9 nel pubblico: un periodo in cui non si percepisce né stipendio né pensione.
4. Il precedente: quota 103, il flop annunciato
Non serve indovinare come andrà: lo abbiamo già visto. Quota 103 (62 anni e 41 di contributi) era stata presentata come la risposta alla Fornero. Quando nel 2024 è stato introdotto il ricalcolo contributivo, insieme al tetto all’assegno e alle finestre più lunghe, le domande sono crollate: ne erano attese 17mila, ne sono arrivate circa 7mila. Secondo i rendiconti del CIV-INPS, nel 2024 le pensioni liquidate con il ricalcolo sono state appena 1.153. Opzione Donna, ristretta allo stesso modo, ha visto le domande calare di circa il 70% in un anno. Nel 2027 né Quota 103 né Opzione Donna sono state prorogate.
Lo schema è sempre lo stesso: si annuncia una porta aperta, si mettono tanti paletti che quasi nessuno riesce a passarci, e i soldi stanziati restano in larga parte inutilizzati. Ma il titolo, intanto, è stato incassato.
5. Chi paga il conto
Qui arriva il paradosso più amaro. All’articolo 55 dello stesso disegno di legge il governo taglia, per il 2027, la rivalutazione all’inflazione delle pensioni superiori a quattro volte il minimo, cioè sopra i 2.447 euro lordial mese (circa 1.900 netti). Non solo riduce le percentuali, ma abbandona il sistema a scaglioni: la percentuale ridotta si applica sull’intero importo. In un anno in cui l’inflazione, spinta dalla guerra in Medio Oriente, viaggia intorno al 3,4%, la perdita è sensibile e non verrà mai recuperata.
La relazione tecnica stima un risparmio di 885 milioni l’anno, circa 2,65 miliardi nel triennio. Il fondo per la flessibilità in uscita vale 850 milioni l’anno, 2,55 miliardi nel triennio. Le cifre quasi coincidono. Come ha osservato anche Il Post, il risultato prevedibile è togliere soldi a milioni di pensionati per consentire a qualche decina di migliaia di persone di uscire prima. Il tutto a pochi mesi dalle elezioni politiche del 2027.
La Corte costituzionale, chiamata a pronunciarsi su un taglio analogo del 2023, lo ha ritenuto legittimo, e il governo rivendica una scelta di equità verso le pensioni più basse, che restano pienamente rivalutate. È un argomento che ha una sua logica. Ma allora lo si dica chiaramente: non è una riforma che abbassa l’età pensionabile, è un trasferimento di risorse tra pensionati e aspiranti pensionati, presentato come una conquista.
6. Il dato che nessuno cita
C’è un ultimo numero che aiuta a capire quanto l’annuncio sia costruito sul vuoto. Secondo il XXV Rapporto annuale INPS, nel 2025 l’età media effettiva di pensionamento in Italia è stata di 64 anni e 10 mesi: era 61,7 nel 2012. Gli italiani, in media, vanno già in pensione intorno ai 64-65 anni, soprattutto grazie alla pensione anticipata ordinaria di chi ha carriere lunghe. Il “64” sbandierato non è una novità: è la media di oggi. La vera novità è che l’età legale, per chi non ha 43 anni di contributi, continua a salire.
7. Annunciato e reale: il confronto
| Tema | Cosa si racconta | Cosa c’è davvero |
| Età di vecchiaia | «Si va in pensione prima» | Dal 1° gennaio 2027 sale a 67 anni e 1 mese, nel 2028 a 67 e 3 mesi |
| Pensione anticipata | Uscita a 64 anni | Ordinaria: 42 anni e 11 mesi di contributi (41 e 11 le donne), un mese in più |
| «Quota 64» | Flessibilità per chi va col contributivo | Nessun testo: un fondo di 850 mln/anno e un decreto atteso a gennaio. Ipotesi 64+36, ricalcolo tutto contributivo |
| Chi ne beneficia | I lavoratori | Circa 60mila persone secondo il sottosegretario Durigon |
| Chi paga | — | I pensionati sopra 2.447 € lordi: rivalutazione tagliata nel 2027, 885 mln/anno di risparmi |
| Importo dell’assegno | — | Coefficienti di trasformazione in calo dall’1,21% all’1,97% per chi esce dal 2027 |
| Quota 103 / Opzione Donna | — | Non prorogate per chi matura i requisiti dal 2027 |
Verdetto: propaganda
Alla domanda del titolo la risposta è netta. Il governo non ha abbassato l’età pensionabile. Dal 1° gennaio si andrà in pensione un mese più tardi, con un assegno calcolato su coefficienti più bassi. La “pensione a 64 anni” oggi è un fondo senza regole, la cui forma più probabile ricalca uno strumento, Quota 103, che si è già dimostrato un fallimento: requisiti contributivi alti, ricalcolo penalizzante, soglie d’importo pensate per i redditi medio-alti, platea stimata in poche decine di migliaia di persone.
Chi ne avrà davvero bisogno, il muratore di sessant’anni con la schiena a pezzi, la lavoratrice con una carriera spezzata dalla cura dei figli e dei genitori, il disoccupato over 60, resterà fuori. Per loro restano l’Ape sociale (63 anni e 6 mesi nel 2027, con requisiti stringenti) e l’attesa dei 67 anni e 1 mese.
Non è la prima volta che la previdenza viene usata come manifesto elettorale. Ma una politica seria dovrebbe partire da una verità scomoda: in un sistema contributivo la pensione la fanno il lavoro stabile e i salari dignitosi, non le quote. Finché il lavoro resterà povero e discontinuo, ogni “uscita anticipata” sarà una porta disegnata sul muro.
Credits: Foto generata con l’IA